L’Euro numérique va-t-il remplacer la monnaie traditionnelle ? Voici tout ce que l’on sait

La Commission européenne a présenté une proposition définissant le cadre juridique d’un éventuel euro numérique qui fonctionnerait parallèlement à l’argent liquide. On vous dit tout ce que l’on sait au sujet de cette nouvelle monnaie électronique.
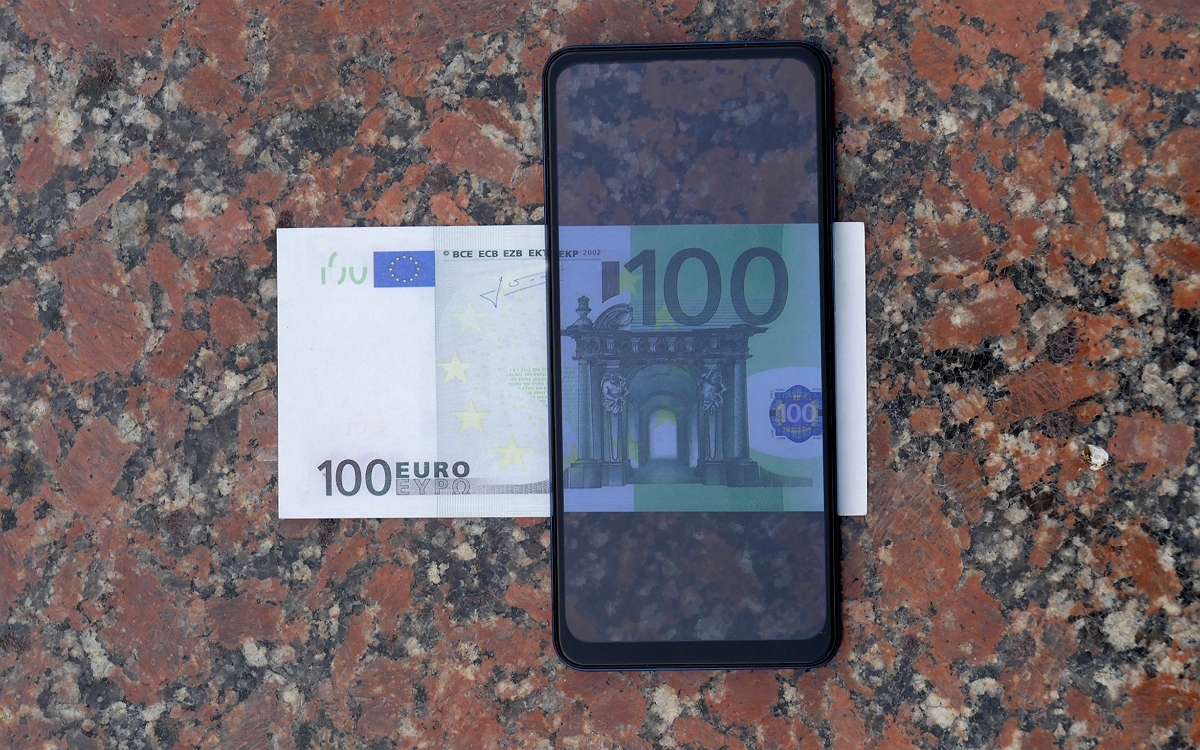
L’autorité bancaire centrale de l’UE veut moderniser l’euro pour l’adapter à l’ère numérique et en faire de l’UE une puissance numérique. Pour cela, la BCE songe à émettre une version numérique de notre monnaie. La législation proposée définit non seulement le cadre de l’introduction éventuelle de l’euro numérique, mais souligne également le statut de monnaie légale de la pièce, garantissant ainsi son acceptation à grande échelle dans la zone euro même après l’instauration de son équivalent virtuel.
Lire également – EPI : le portefeuille numérique européen entrera en phase de test dès la fin 2023
L’euro numérique, c’est quoi ?
D’après la BCE, l’euro numérique sera une forme de monnaie de banque centrale qui vise à combler le fossé entre les paiements en espèces et les paiements électroniques. Actuellement, il existe deux types de monnaie : la monnaie de banque centrale et la monnaie privée. Pour rappel, la monnaie de banque centrale désigne les espèces physiques émises par la banque centrale et garanties par le secteur public. En revanche, la monnaie privée est créée par les banques commerciales par le biais de prêts et comprend les soldes de nos comptes bancaires et les transactions numériques.
L’euro numérique serait une monnaie numérique de banque centrale introduite par la Banque centrale européenne (BCE). Il fournirait de l’argent public sous forme électronique, à côté de l’argent physique. Tout comme l’utilisation d’une carte ou d’une application mobile pour les paiements, l’euro numérique permettrait aux utilisateurs d’effectuer des transactions numériques. Toutefois, contrairement à l’argent privé, l’euro numérique sera garanti et soutenu par la BCE.
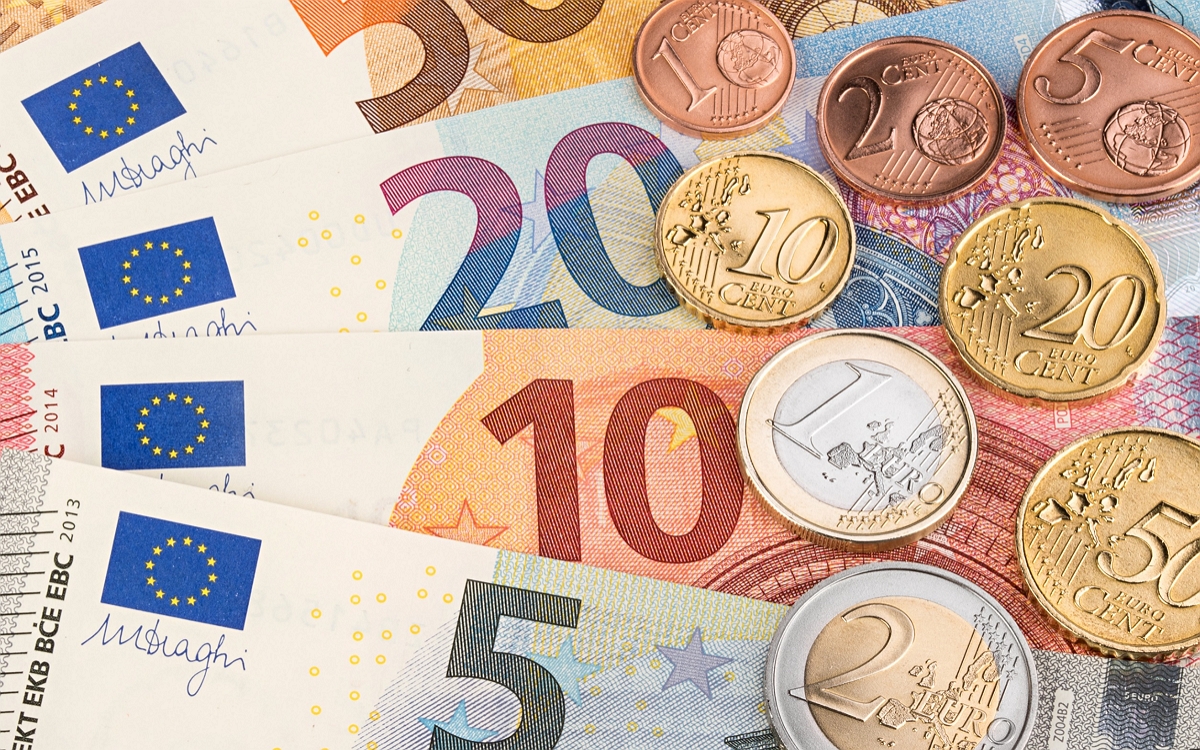
La BCE assure que les services de base destinés aux utilisateurs finaux, tels que l’ouverture et la fermeture d’un compte en euros numériques, la consultation des soldes, l’approvisionnement et le dégagement de votre compte en euros numériques, et l’exécution de virements et de paiements, seront fournis gratuitement. De plus, les utilisateurs d’un euro numérique n’auront pas à payer de frais lorsqu’ils effectuent des achats en euros numériques, que ce soit au niveau national ou transfrontalier.
L’euro numérique offrira une méthode de paiement unifiée dans l’ensemble de la zone euro, indépendamment de la localisation du payeur ou du prestataire de services de paiement utilisé. Les paiements seraient envoyés et reçus instantanément, 24 heures sur 24.
Il s’agirait donc d’une monnaie 100% électronique, au même titre que le Bitcoin ou que les stablecoins. Cependant, contrairement aux cryptomonnaies, la valeur de l’euro numérique serait stable et garantie par la Banque centrale européenne. Il peut être échangé à sa valeur nominale contre des euros physiques, afin de constituer une option de paiement numérique sûre et fiable. Un euro numérique sera donc égal à un euro traditionnel, et ce taux ne variera pas.
Qui pourra détenir des euros numériques ?
L’accessibilité est un élément clé du projet, la proposition visant à mettre l’euro numérique à la disposition de tous les citoyens de l’UE, sur demande, par l’intermédiaire des institutions bancaires. En outre, le plan permet aux intermédiaires privés de distribuer l’euro numérique avec d’autres méthodes de paiement numérique tout en protégeant les commerçants contre les frais excessifs, ce qui favorise l’inclusion économique.
Les consommateurs recevront des euros numériques soit de leurs banques commerciales ou de leurs prestataires de services de paiement, soit d’organismes publics désignés par les États membres, en échange de dépôts ou d’espèces en euros.
Selon la proposition de la Commission européenne, l’euro numérique serait disponible pour les paiements même sans connexion internet. Les entreprises de la zone euro seraient tenues d’accepter l’euro numérique, sauf dans des circonstances limitées pour les très petits commerçants, et les services de base seraient fournis gratuitement aux particuliers. Enfin, notons que les comptes en euros numériques ne produiraient pas d’intérêts, selon la Commission.
L’euro traditionnel va-t-il disparaitre ?
La BCE reste vraisemblablement déterminée à préserver le rôle des espèces dans le système de paiement. L’euro traditionnel ne devrait donc pas disparaitre tout de suite. La proposition législative garantit le maintien de l’acceptation des espèces dans les transactions physiques, préservant ainsi leur cours légal. Elle garantit également aux particuliers et aux entreprises la possibilité de retirer et de déposer de l’argent, offrant ainsi une certaine souplesse à ceux qui préfèrent les transactions en espèces.
L’euro numérique est destiné à fournir un équivalent numérique de l’argent liquide, pour faire en sorte que les citoyens aient le choix entre différentes formes de paiement, y compris les billets de banque et les pièces de monnaie, les méthodes de paiement électronique privées et l’euro numérique. L’euro physique devrait donc continuer à coexister avec l’euro numérique dans un avenir proche.
Pourquoi a-t-on besoin d’un euro numérique ?
L’argent liquide est depuis peu confronté à la concurrence des méthodes de paiement électronique. Pour faire face à cette évolution, l’euro numérique sera conçu avec de multiples objectifs à l’esprit, notamment garantir l’accès à une forme publique de monnaie numérique, préserver la vie privée, encourager l’innovation et renforcer l’autonomie stratégique de l’Europe.
L’introduction de l’euro numérique pourrait renforcer le rôle international de notre monnaie. Celui-ci positionnerait l’Europe à la pointe de l’innovation monétaire, garantissant son influence continue dans l’élaboration de l’avenir de la finance mondiale. Les banques centrales du monde entier explorent toutes le potentiel des monnaies numériques.
La protection de la vie privée sera également un aspect essentiel de l’euro numérique, qui le distinguera des solutions de paiement numérique existantes. Alors que les options actuelles suscitent souvent des inquiétudes quant à la sécurité des données, l’euro numérique devrait garantir le même niveau de confidentialité que les transactions en espèces, assurant aux utilisateurs que leurs informations personnelles restent protégées.
Quelle sécurité pour l’euro numérique ?
En termes de sécurité, l’euro numérique offrirait plusieurs avantages par rapport aux solutions de paiement numérique privées existantes. La Commission européenne met notamment en avant la possibilité d’effectuer des paiements hors ligne, ce qui permettrait aux utilisateurs d’envoyer de l’argent même sans connexion internet lorsqu’ils sont physiquement proches du destinataire. Cette fonction garantirait l’accessibilité des paiements dans les zones reculées ou en cas de panne de réseau.
L’utilisation hors ligne de l’euro numérique offrira alors une expérience similaire à celle de l’argent liquide, les utilisateurs pouvant effectuer des transactions avec un degré élevé de confidentialité, comme pour les paiements en espèces.
L’inclusion financière serait également favorisée par l’euro numérique, puisqu’il serait accessible aux personnes qui n’ont pas de compte bancaire. Les entités publiques, telles que les autorités locales et les bureaux postaux, pourront distribuer l’euro numérique à ceux qui préfèrent ne pas avoir de compte bancaire en euro numérique.
Un des objectifs de cet euro numérique serait de renforcer la résilience de la monnaie en offrant une alternative réglementée et sûre aux développements technologiques non réglementés dans les secteurs bancaire et financier, tels que les cryptoactifs et les solutions de paiement alternatives qui fonctionnent en dehors des principaux systèmes de cartes.
L’euro numérique ne sera pas une cryptomonnaie décentralisée, comme peuvent l’être le bitcoin ou les “stablecoins”, dont la valeur est généralement liée au dollar américain. Ces monnaies sont volatiles et peuvent toujours s’effondrer, puisqu’elles ne sont pas soutenues par une banque centrale. L’euro numérique ne sera pas confronté à un tel risque, puisqu’il sera considéré comme l’équivalent numérique de notre monnaie fiduciaire.
La sécurité des données personnelles fait aussi partie des priorités. Vos informations seront principalement consultées et traitées par la banque de l’utilisateur ou le prestataire de services de paiement. Les banques auraient besoin d’accéder aux données personnelles pour gérer les comptes de paiement, effectuer des transactions et prévenir la fraude et le blanchiment d’argent.
Cependant, la Banque centrale européenne n’aura accès qu’aux données cryptées nécessaires au règlement des transactions numériques en euros et au soutien des prestataires de services de paiement. Des mesures de sécurité strictes seront mises en place pour protéger les données des utilisateurs et empêcher l’identification directe des utilisateurs d’euros numériques.
La Commission a proposé d’obliger les banques, les assureurs et les fonds à partager les données de leurs clients avec les fintechs contre paiement, afin de stimuler le développement de la finance numérique dans l’Union européenne. Les entreprises détenant des données seraient tenues de les partager, à la demande d’un client, avec les entreprises membres des programmes de partage de données, sans délai excessif et en temps réel.
Quand arrivera l’euro numérique ?
Pour l’instant, l’émission d’un euro numérique en est encore au stade de la proposition législative. La phase d’investigation de la Banque centrale européenne s’est achevée en octobre 2023. Le Conseil des gouverneurs de la BCE a décidé de poursuivre le projet en lançant la phase préparatoire le 1er novembre 2023. Elle durera au moins 2 ans et à l’issue, il faudra de nouveau approuver ou non le départ de la deuxième partie de cette phase.
La décision finale sur l’émission de l’euro numérique sera prise une fois que l’acte législatif aura été adopté, ce qui n’arrivera pas avant plusieurs années, en tout cas pas avant 2028, selon la Commission européenne. Cependant, comme toujours, ces projections sont souvent amenés à évoluer, donc nous vous tiendrons évidemment au courant si un nouveau planning est établi.